Plățile digitale au transformat radical modul în care interacționăm cu banii. De la achiziționarea unui produs online la plata facturilor sau trimiterea de bani către prieteni, aceste tranzacții electronice au devenit o parte integrantă a vieții cotidiene. Înțelegerea modului în care funcționează plățile digitale și, mai important, cum sunt securizate, este esențială pentru a naviga în siguranță în acest peisaj financiar modern. Acest articol explorează mecanismele din spatele plăților digitale și strategiile implementate pentru a proteja datele și fondurile utilizatorilor.
Procesul de inițiere a unei plăți digitale poate părea complex, dar este, în esență, o serie de pași bine definiți care asigură transferul sigur al fondurilor de la plătitor către beneficiar. Acesta implică multiple entități și tehnologii, de la dispozitivul utilizatorului până la sistemele bancare.
Metoda de plată aleasă de utilizator
Primul pas în orice tranzacție digitală este alegerea metodei de plată. Diverse opțiuni sunt disponibile, fiecare având propriile caracteristici și beneficii.
Carduri de credit și debit
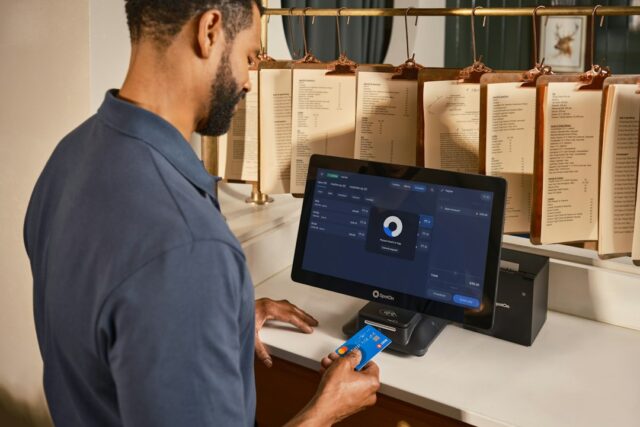
Acestea sunt printre cele mai comune metode de plată digitală. Utilizatorul introduce detaliile cardului (numărul, data expirării, codul CVV) într-un formular online sau prin intermediul unui terminal de plată (POS). Informațiile sunt apoi criptate și trimise către procesatorul de plăți.
Portofele digitale (Digital Wallets)
Servicii precum Google Pay, Apple Pay sau Revolut permit utilizatorilor să stocheze în siguranță detaliile cardurilor sau ale conturilor bancare pe dispozitivul lor. Plata se realizează prin scanarea unui cod QR, prin NFC (Near Field Communication) sau prin autentificarea în aplicație. Această metodă elimină necesitatea introducerii fizice a datelor cardului la fiecare tranzacție.
Transferuri bancare online
Acestea implică mutarea fondurilor direct dintr-un cont bancar în altul. Utilizatorul accesează platforma băncii sale online sau mobile, introduce detaliile beneficiarului (IBAN, nume) și suma, apoi aprobă tranzacția.
Servicii de plată peer-to-peer (P2P)
Platforme precum PayPal sau Wise (anterior TransferWise) facilitează trimiterea de bani între persoane fizice. Utilizatorii își conectează conturile bancare sau cardurile la aceste platforme și pot efectua transferuri rapide, adesea cu comisioane reduse.
Plăți prin criptomonede
Deși încă într-un stadiu de dezvoltare și adopție, criptomonedele precum Bitcoin sau Ethereum oferă o alternativă de plată digitală. Tranzacțiile se fac direct între portofele digitale, fără intermediari tradiționali, utilizând tehnologia blockchain.
Transmiterea informațiilor de plată
Odată ce metoda de plată este aleasă, detaliile necesare sunt transmise către sistemul de procesare a plăților. Securitatea în acest stadiu este crucială pentru a preveni interceptarea datelor.
Criptarea datelor
Toate informațiile sensibile, cum ar fi numerele de card, codurile CVV și datele personale, sunt criptate înainte de a părăsi dispozitivul utilizatorului. Acest proces transformă datele lizibile într-un format ilizibil pentru oricine nu deține cheia de decriptare. Standardul de criptare SSL/TLS (Secure Sockets Layer/Transport Layer Security) este cel mai frecvent utilizat pentru a proteja comunicațiile pe internet.
Tokenizarea
În cazul plăților cu cardul, o tehnică avansată de securitate numită tokenizare este adesea utilizată. În loc să transmită direct numărul real al cardului, acesta este înlocuit cu un „token” unic, un set de caractere aleatorii. Acest token este specific pentru comerciant și tranzacție și, dacă este furat, nu poate fi folosit pentru alte achiziții sau pentru a deduce informațiile originale ale cardului.
Cum sunt procesate plățile digitale?
După ce informațiile de plată au fost transmise și securizate, ele intră în etapa de procesare. Aceasta implică verificarea fondurilor disponibile, autorizarea tranzacției și, în final, transferul banilor.
Interacțiunea cu băncile și procesatorii de plăți
Procesarea unei plăți digitale implică o rețea complexă de actori care colaborează pentru a finaliza tranzacția.
Autentificarea tranzacției
Primul pas major este verificarea identității plătitorului și autorizarea tranzacției. Aceasta poate implica:
Verificarea prin PIN sau parolă
În tranzacțiile fizice cu cardul, introducerea PIN-ului este o formă de autentificare. Online, parolele conturilor sau PIN-urile pentru portofelele digitale servesc unui scop similar.
Autentificare cu doi factori (2FA)
Pentru a spori securitatea, multe platforme implementează autentificarea cu doi factori. Aceasta necesită ca utilizatorul să furnizeze două tipuri de dovezi pentru a confirma identitatea sa, cum ar fi parola și un cod primit prin SMS sau generat de o aplicație de autentificare.
Verificarea 3D Secure
Pentru tranzacțiile cu cardul online, protocoale precum 3D Secure (Verified by Visa, Mastercard SecureCode) adaugă un strat suplimentar de securitate. Plătitorul este redirecționat către o pagină a băncii emitente pentru a introduce o parolă sau un cod unic.
Comunicarea cu banca emitentă
După autentificare, informațiile de plată sunt trimise către banca emitentă a cardului sau a contului utilizatorului. Aceasta verifică dacă fondurile sunt disponibile și dacă tranzacția este autorizată.
Interacțiunea cu banca comerciantului și procesatorul de plăți
Banca emitentă comunică apoi cu banca comerciantului (banca în care comerciantul are contul) prin intermediul unei rețele de carduri (Visa, Mastercard, American Express) sau a unui procesator de plăți. Aceștia acționează ca intermediari, facilitând transferul de fonduri și asigurând conformitatea cu reglementările.
Decontarea și compensarea
După autorizarea inițială, fondurile nu sunt transferate instantaneu. Există un proces de decontare și compensare care implică sistemele bancare interbancare. Acesta asigură că banii ajung efectiv de la banca emitentă la banca comerciantului și, în cele din urmă, pe contul acestuia. Aceste procese pot dura de la câteva ore până la câteva zile lucrătoare.
Cum este asigurată securitatea plăților digitale?
Securitatea este un pilon fundamental al plăților digitale. Diversi mecanisme și tehnologii sunt implementate la multiple niveluri pentru a proteja datele sensibile și pentru a preveni fraudele.
Tehnologii de criptare și securizare a datelor
Protecția datelor este prioritatea numărul unu. Fără aceasta, plățile digitale ar fi extrem de vulnerabile.
Criptarea end-to-end
Această metodă asigură că datele sunt criptate la sursă și pot fi decriptate doar la destinația finală. Orice intermediar care ar putea intercepta datele le-ar găsi ilizibile. Acest lucru este esențial pentru protejarea informațiilor personale și financiare.
Protocolul TLS/SSL
Folosit pe scară largă pentru securizarea comunicațiilor pe web, TLS/SSL creează un canal de comunicare securizat între browserul utilizatorului și serverul comerciantului sau al procesatorului de plăți. Prezența unui lacăt în bara de adrese a browserului indică utilizarea acestui protocol.
PCI DSS (Payment Card Industry Data Security Standard)
Acest standard internațional impune un set de cerințe stricte pentru organizațiile care procesează, stochează sau transmit date de titular de card. Respectarea PCI DSS este obligatorie pentru toate entitățile implicate în lanțul de plăți cu cardul.
Metode de prevenire și detectare a fraudelor
Chiar și cu măsuri de securitate solide, riscul de fraudă există. Prin urmare, sisteme avansate monitorizează activ tranzacțiile pentru a identifica și a preveni activitățile suspecte.
Algoritmi de machine learning și inteligență artificială
Aceste tehnologii analizează volume mari de date tranzacționale pentru a identifica tipare neobișnuite care ar putea indica o fraudă. De exemplu, o tranzacție suspectă ar putea fi o achiziție neobișnuit de mare sau una realizată într-o locație geografică diferită de cele uzuale ale utilizatorului.
Monitorizare în timp real
Sistemele de securitate monitorizează tranzacțiile în timp real. Dacă o tranzacție este considerată suspectă, aceasta poate fi blocată instantaneu, iar utilizatorul poate fi notificat pentru a confirma legitimitatea acesteia.
Verificarea comportamentului utilizatorului
Sistemele pot analiza comportamentul unui utilizator pe o platformă, cum ar fi viteza cu care introduce date sau tiparele de navigare, pentru a detecta anomalii care ar putea sugera acces neautorizat.
Autentificarea biometrică
Utilizarea amprentei digitale, a recunoașterii faciale sau a scanării irisului oferă un nivel ridicat de securitate, deoarece aceste caracteristici sunt unice pentru fiecare individ și greu de replicat. Multe dispozitive mobile și aplicații de plată integrează acum aceste opțiuni.
Rolul reglementărilor și conformității
Industria plăților digitale este supusă unor reglementări stricte menite să protejeze consumatorii și să asigure integritatea pieței.
GDPR (General Data Protection Regulation)
În Uniunea Europeană, GDPR reglementează modul în care datele personale sunt colectate, procesate și stocate, inclusiv cele legate de tranzacțiile financiare. Companiile trebuie să obțină consimțământul explicit al utilizatorilor și să le ofere acestora dreptul de a accesa, rectifica sau șterge datele lor.
Reglementări naționale specifice
Fiecare țară are propriile legi și reglementări referitoare la serviciile financiare și la protecția consumatorilor. Respectarea acestor norme este esențială pentru operează în mod legal în diferite jurisdicții.
AML (Anti-Money Laundering) și KYC (Know Your Customer)
Aceste reglementări au ca scop prevenirea spălării banilor și a finanțării terorismului. Instituțiile financiare și furnizorii de servicii de plată sunt obligați să verifice identitatea clienților lor și să monitorizeze tranzacțiile pentru activități suspecte.
Beneficiile și provocările plăților digitale
Adoptarea pe scară largă a plăților digitale aduce o serie de avantaje, dar și anumite provocări care necesită atenție.
Avantajele plăților digitale
Comoditatea, viteza și costurile reduse sunt printre principalele beneficii resimțite de utilizatori și companii.
Comoditate și accesibilitate
Plățile digitale elimină necesitatea de a transporta numerar sau de a vizita filiale bancare. Achizițiile pot fi efectuate oricând și de oriunde, 24/7, prin intermediul dispozitivelor conectate la internet.
Viteza tranzacțiilor
În comparație cu metodele tradiționale, plățile digitale sunt, în general, mult mai rapide. Transferurile bancare instantanee sau plățile cu portofelele digitale pot fi finalizate în câteva secunde sau minute.
Costuri operaționale reduse pentru afaceri
Companiile pot beneficia de reducerea costurilor asociate cu gestionarea numerarului, cum ar fi depozitele bancare, transportul securizat și diminuarea riscurilor de furt.
Transparență și înregistrare digitală
Toate tranzacțiile digitale sunt înregistrate, oferind un istoric clar al cheltuielilor și al veniturilor. Acest lucru facilitează contabilitatea și auditul, atât pentru persoane fizice, cât și pentru companii.
Inovație și noi oportunități de afaceri
Peisajul plăților digitale stimulează inovația, ducând la apariția de noi servicii financiare, modele de afaceri și oportunități economice.
Provocările plăților digitale
În ciuda beneficiilor, există și obstacole care trebuie depășite pentru o adopție completă și sigură.
Riscul de fraude și cyberatacuri
După cum s-a discutat, securitatea este o preocupare constantă. Fraudele online, furtul de identitate și atacurile cibernetice reprezintă amenințări permanente.
Securitatea datelor personale
Asigurarea confidențialității și protecției datelor personale ale utilizatorilor este esențială. Orice breșă de securitate poate avea consecințe grave.
Includerea financiară (Financial Inclusion)
Nu toată lumea are acces la tehnologie sau la servicii bancare tradiționale. Aceasta poate crea o barieră în calea adoptării plăților digitale pentru anumite segmente ale populației.
Dependența de conectivitate și infrastructură tehnologică
Plățile digitale necesită o conexiune la internet stabilă și acces la dispozitive compatibile. Problemele tehnice sau indisponibilitatea rețelei pot împiedica efectuarea tranzacțiilor.
Comisioanele și costurile ascunse
În funcție de metoda de plată și de furnizor, pot exista comisioane de tranzacție sau alte costuri asociate care pot afecta costul total al achiziției sau transferului.
Viitorul plăților digitale
| Aspect | Detalii |
|---|---|
| Metode de plată digitale | Carduri bancare, portofele electronice, transferuri bancare, criptomonede |
| Securitate | Autentificare în doi pași, criptare end-to-end, verificare a tranzacțiilor |
| Riscuri | Fraude, phishing, furt de identitate, atacuri cibernetice |
| Mijloace de protecție | Antivirus, firewall, actualizări regulate, verificare a site-urilor |
Peisajul plăților digitale este într-o continuă evoluție, propulsat de inovații tehnologice și de schimbarea comportamentului consumatorilor.
Evoluția tehnologiilor de plată
Noi tehnologii promit să facă plățile și mai rapide, mai sigure și mai integrate.
Plăți instantanee și plăți în timp real
Tendința este spre finalizarea tranzacțiilor în timp real, eliminând timpii de așteptare ai decontării tradiționale. Multe bănci și sisteme de plată implementează deja astfel de servicii.
Integrarea AI și a Big Data
Inteligența artificială și analiza Big Data vor juca un rol din ce în ce mai important în personalizarea experienței de plată, în detectarea fraudelor și în optimizarea proceselor.
Utilizarea sporită a tehnologiilor de identificare biometrică
Biometria, de la amprente la recunoaștere facială și analiză vocală, va deveni standardul pentru autentificarea securizată a tranzacțiilor.
Tehnologia Blockchain și criptomonedele
Deși încă în fază incipientă de adopție pentru plăți cotidiene, tehnologia blockchain promite tranzacții mai sigure, transparente și descentralizate. Criptomonedele ar putea deveni o alternativă viabilă pentru anumite tipuri de tranzacții.
Realitatea Augmentată (AR) și Realitatea Virtuală (VR)
Pe măsură ce aceste tehnologii se dezvoltă, se anticipează că vor crea noi experiențe de cumpărături și, implicit, noi modalități de efectuare a plăților digitale în spații virtuale.
Impactul asupra economiei și a societății
Transformarea modului în care gestionăm banii are implicații profunde asupra economiei globale și a modului în care trăim.
Reducerea economiei subterane
Digitalizarea plăților face mai dificilă desfășurarea activităților economice nelicite, deoarece tranzacțiile sunt înregistrate.
Accelerarea inovației financiare (FinTech)
Industria FinTech este un motor al schimbării, creând soluții noi și disruptive pentru serviciile financiare, inclusiv pentru plăți.
Schimbarea așteptărilor consumatorilor
Consumatorii devin din ce în ce mai obișnuiți cu viteza și comoditatea plăților digitale, ceea ce determină companiile să se adapteze și să ofere experiențe similare.
Provocări legate de protecția datelor și confidențialitate
Pe măsură ce tot mai multe date financiare sunt generate și stocate digital, provocările legate de securitatea datelor și respectarea confidențialității vor deveni și mai presante.
Concluzionând, plățile digitale reprezintă un domeniu dinamic, esențial pentru economia modernă. Prin înțelegerea mecanismelor lor de funcționare și prin conștientizarea măsurilor de securitate implementate, utilizatorii pot naviga cu încredere în acest peisaj, beneficiind de avantajele sale, minimizând riscurile și contribuind la formarea viitorului digital al finanțelor.